Kernergebnisse für Presse und Recherche
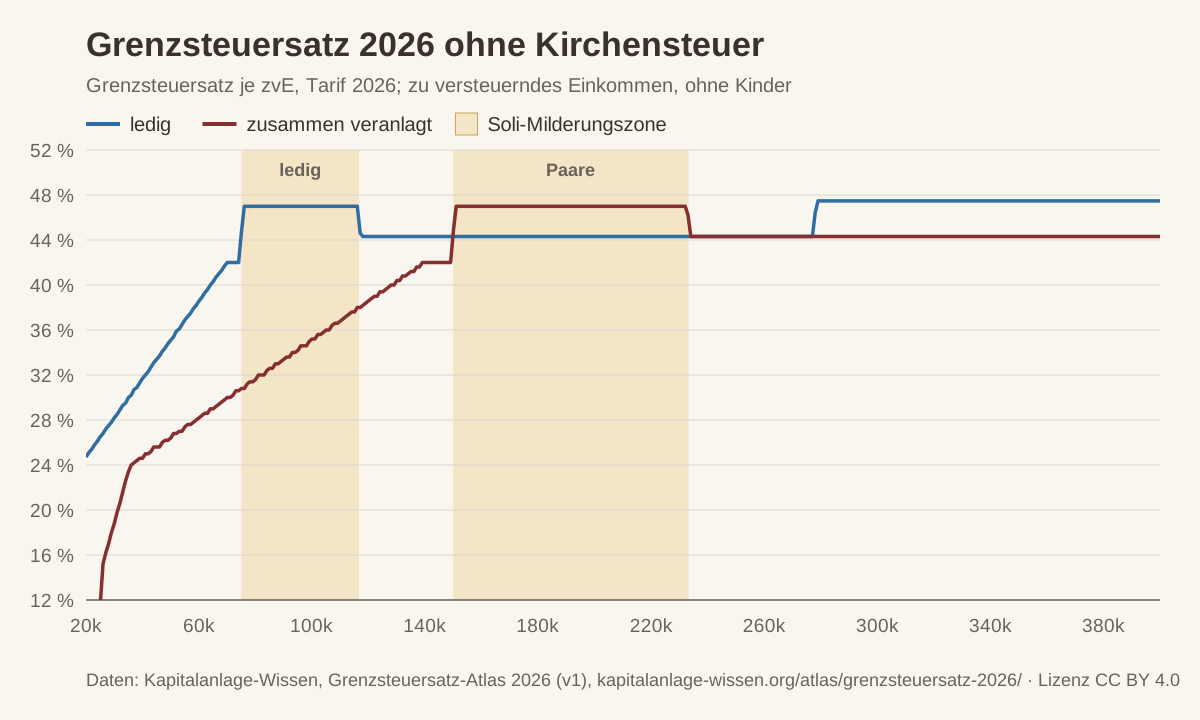
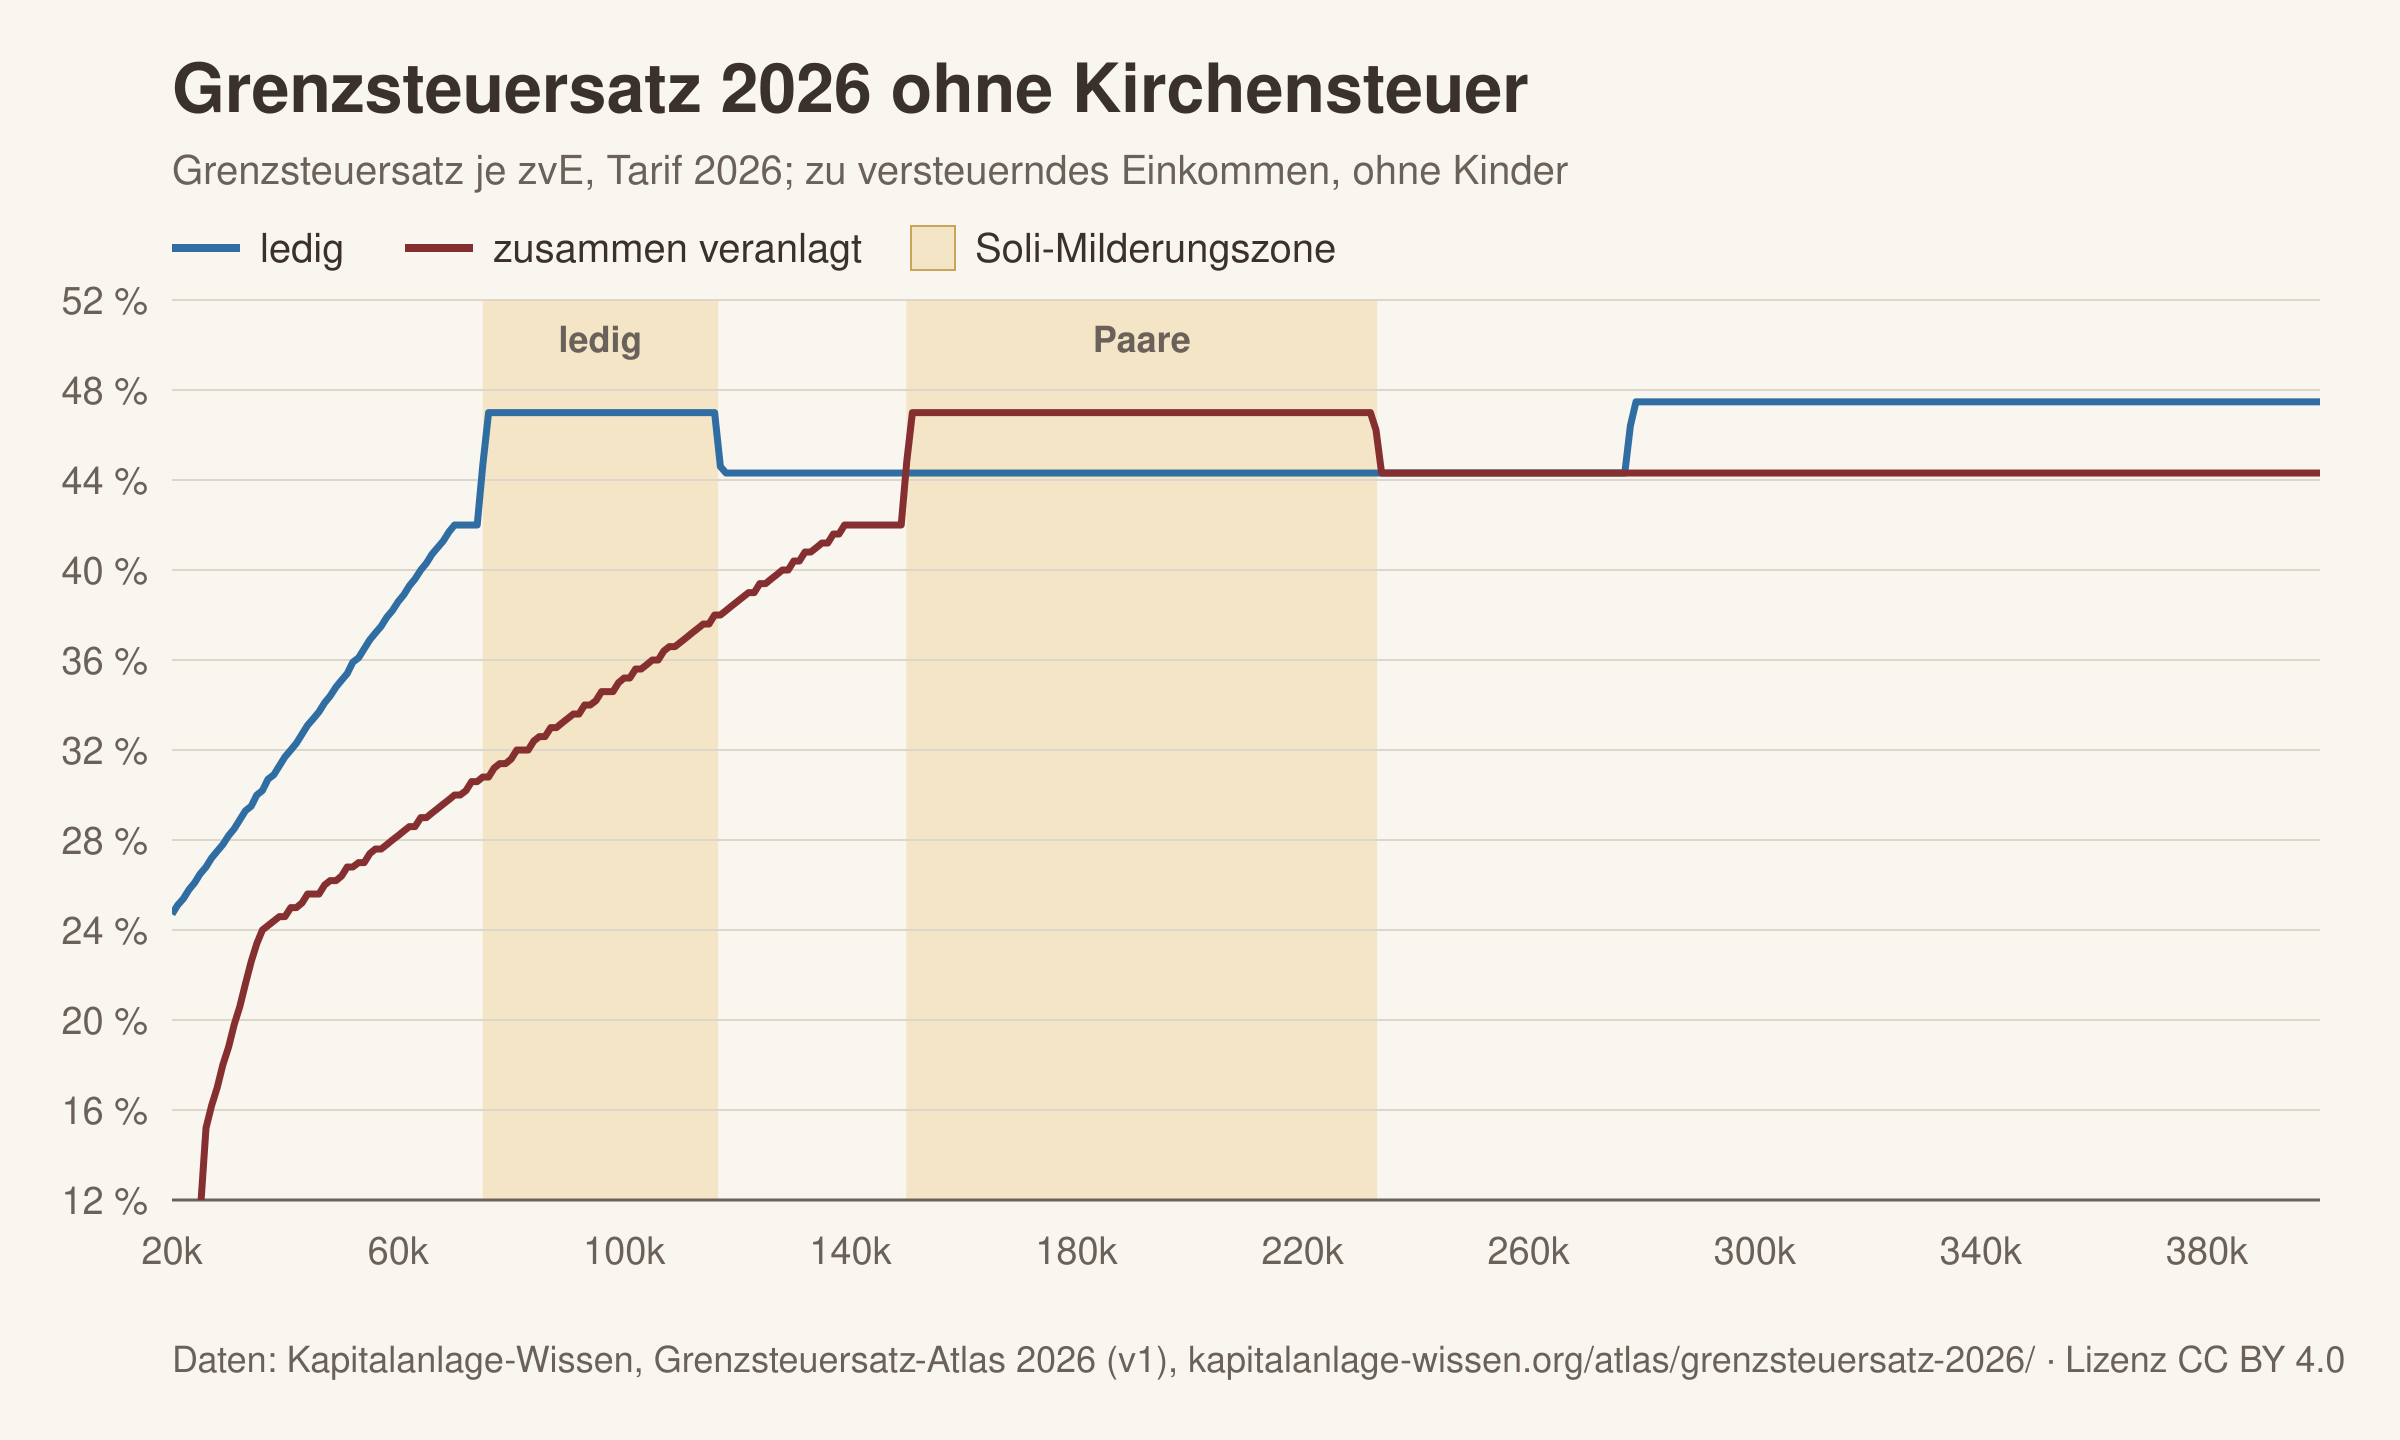
- Ledige zahlen zwischen 74.969 € und 116.607 € zu versteuerndem Einkommen 47,0 % auf den nächsten Euro, mehr als die 44,3 % darüber (ohne Kirchensteuer, ohne Kinder).
- Zusammen veranlagte Paare zahlen zwischen 149.938 € und 233.214 € 47,0 %, ihren höchsten Grenzsteuersatz unter 400.000 €. Ein Paar mit 200.000 € zahlt 47,0 %, ein Paar mit 400.000 € 44,3 % (ohne Kirchensteuer, ohne Kinder).
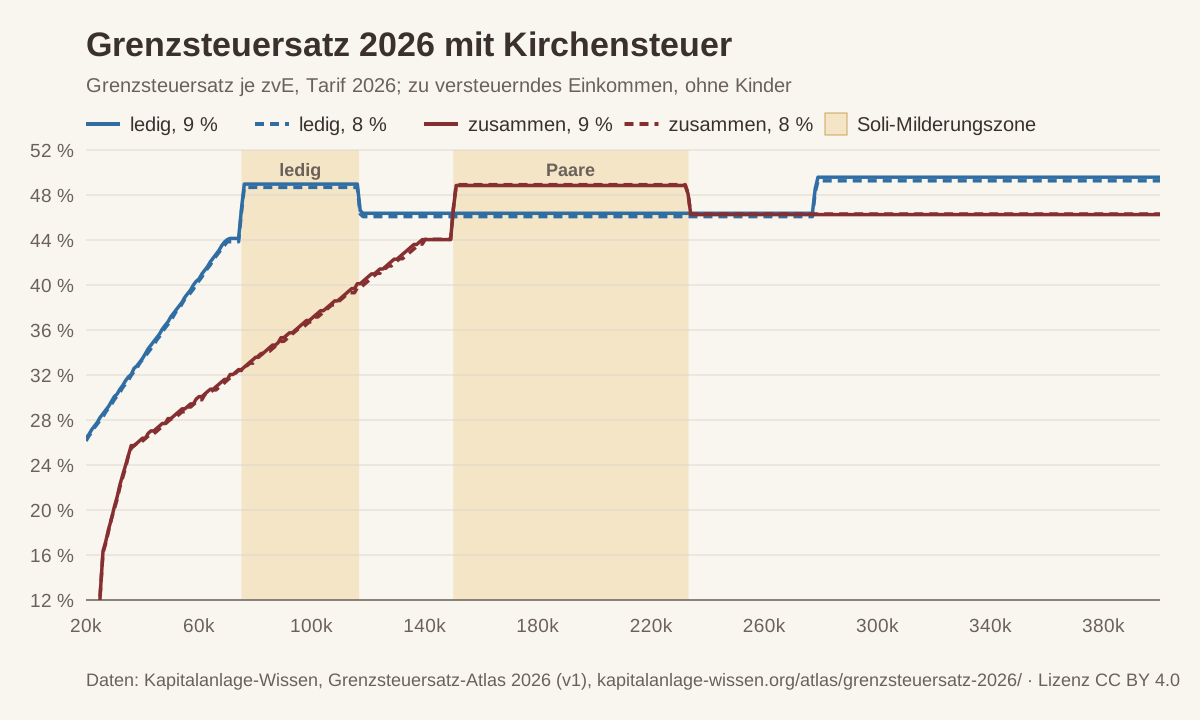
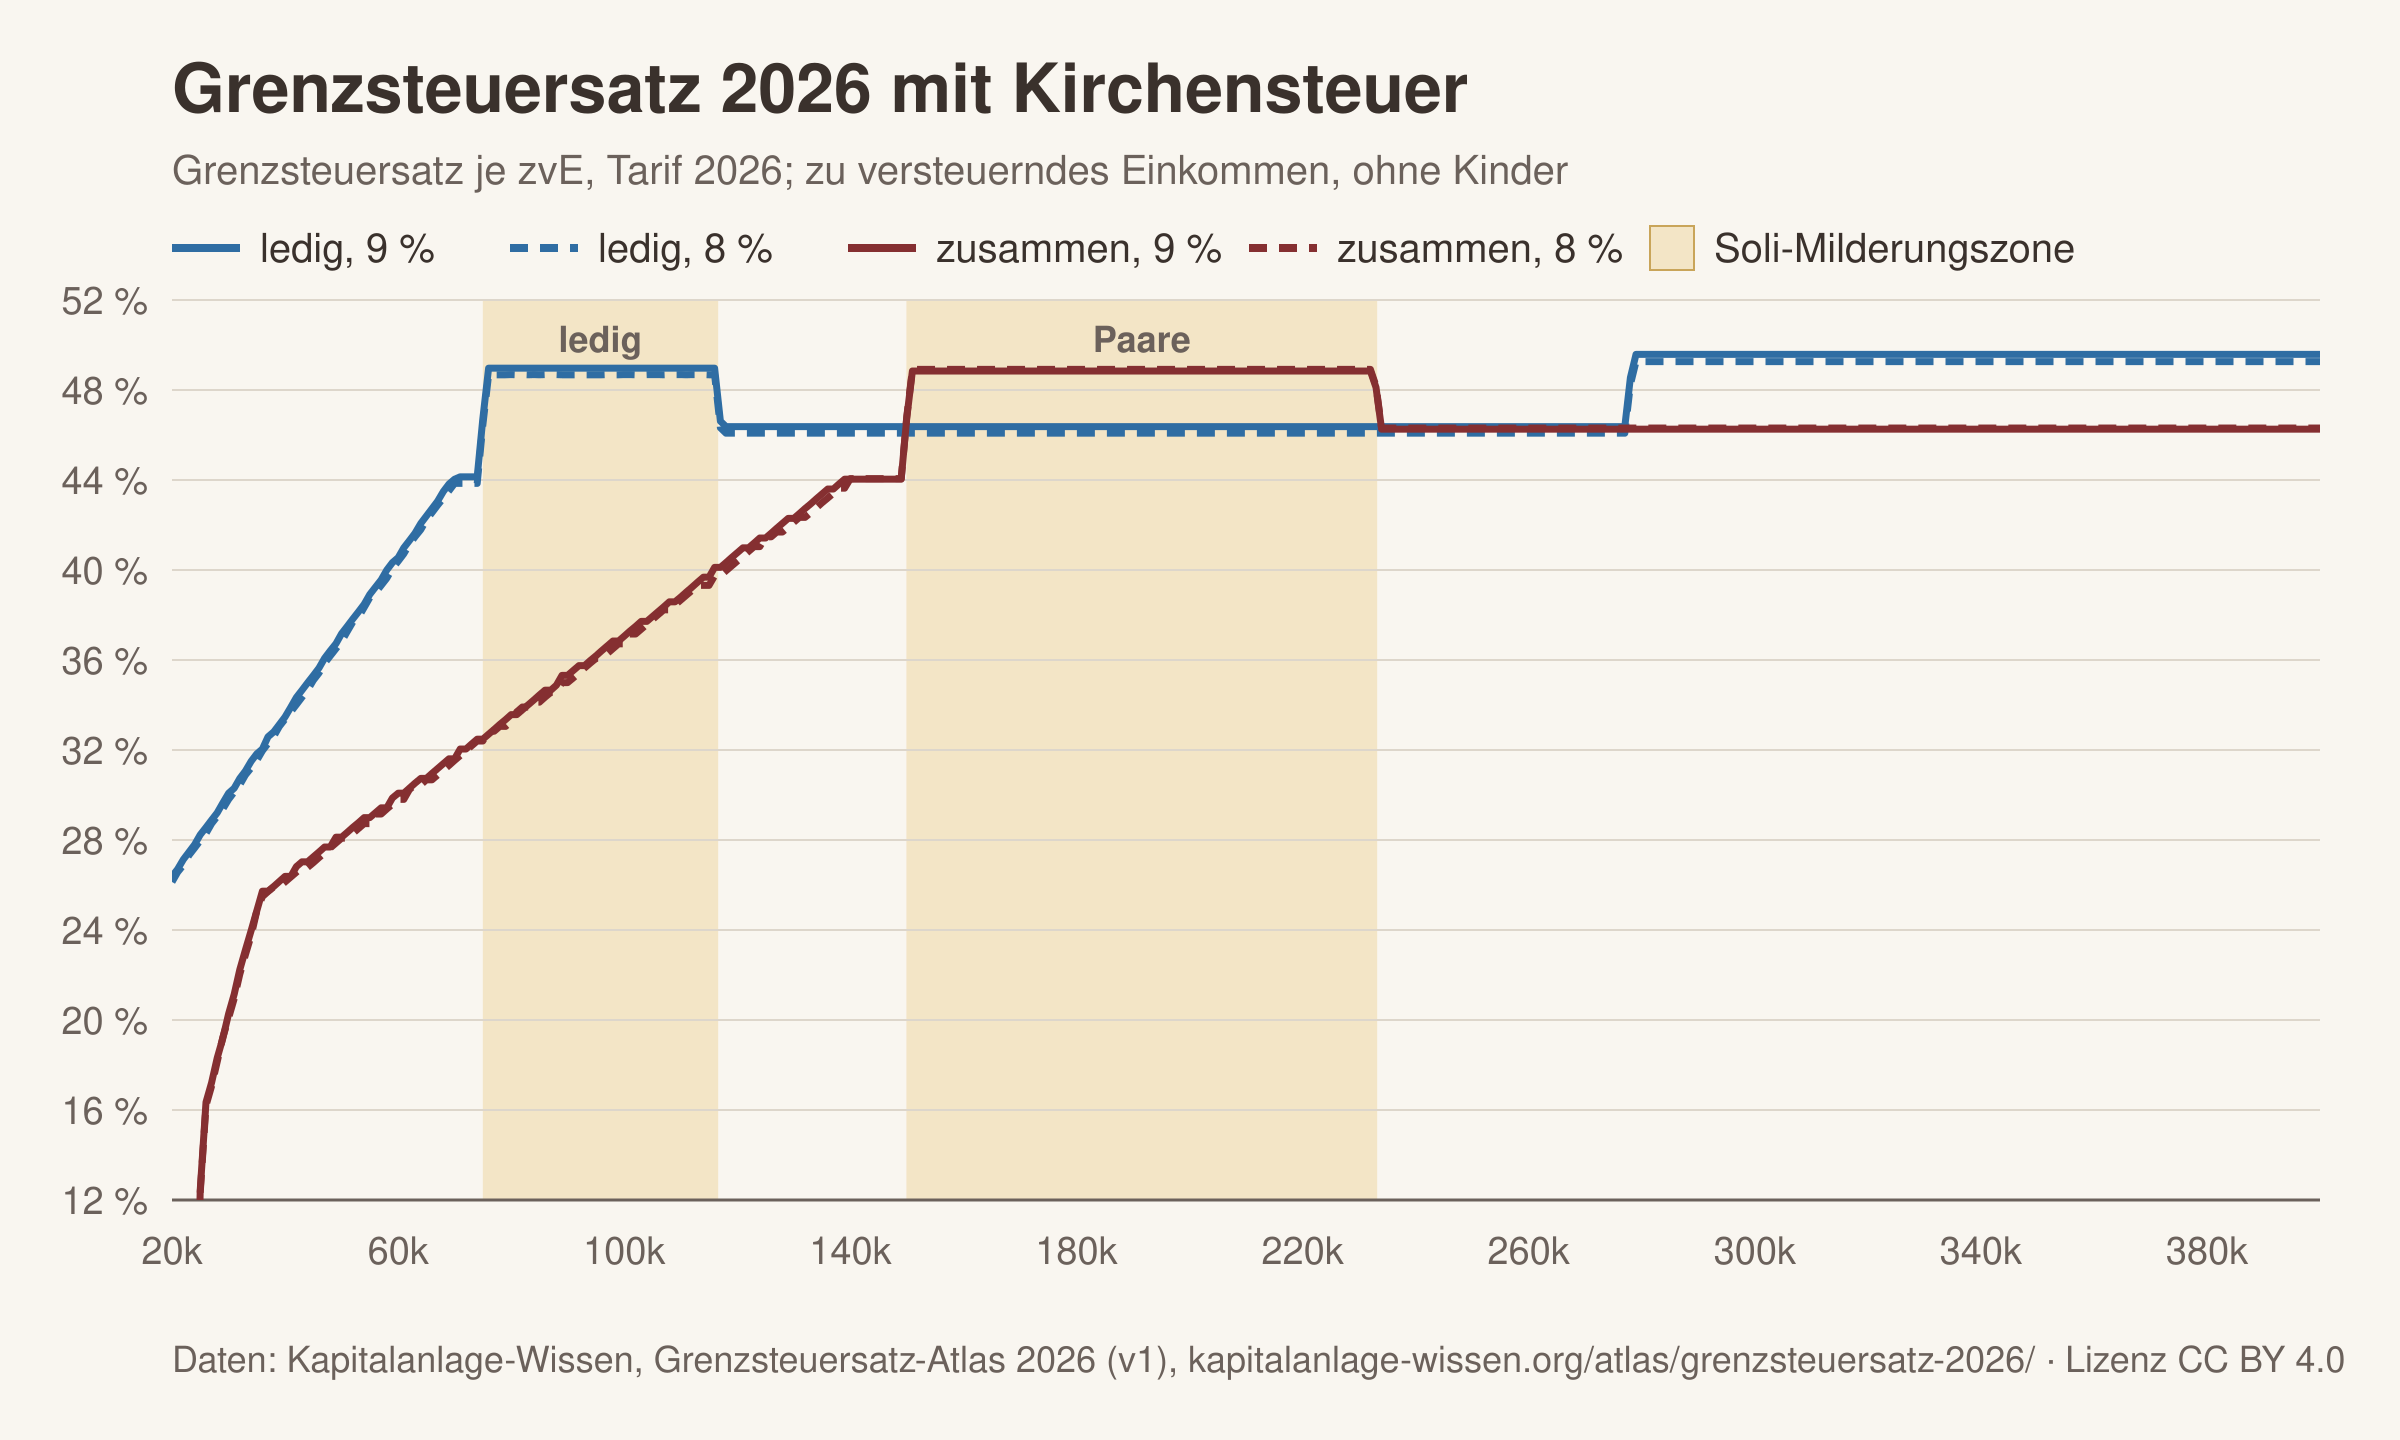
- Mit 9 % Kirchensteuer liegt der Satz in der Zone bei 48,9 %, mit 8 % bei 48,7 %, jeweils einschließlich der Entlastung durch den Sonderausgabenabzug. Die Zone selbst liegt beim zu versteuernden Einkommen an derselben Stelle.
- Die Zone ist für Ledige 41.638 € breit, für Paare 83.276 €. Erst ab 277.826 € (ledig) liegt der Satz mit 47,5 % wieder höher.
Pressekontakt: Max Caramann, [email protected]
Frei nutzbar unter CC BY 4.0 mit Nennung „Kapitalanlage-Wissen, Grenzsteuersatz-Atlas 2026“ und Link. Hinweis: Diese Website gehört demselben Betreiber wie steueroptimierung.immo, der Provisionen aus Immobilienverkäufen erhält; die Daten sind davon unabhängig reine Tarifrechnung. Offenlegung
Annahmen
- Zu versteuerndes Einkommen
- Alle Werte gelten für das zu versteuernde Einkommen (zvE), nicht für das Bruttogehalt. Bei Angestellten liegt es nach Sozialversicherungsbeiträgen, Werbungskosten und Sonderausgaben meist deutlich unter dem Brutto.
- Kirchensteuer
- Das zvE ist wie im Einkommensteuerrechner des Bundesfinanzministeriums nach Abzug der Kirchensteuer als Sonderausgabe gemeint.[F-TAX-06] Die Spalte
einkommen_vor_kist_eurder CSV nennt das Einkommen vor diesem Abzug. - Ohne Kinder
- Der Soli wird für Eltern auf eine Einkommensteuer nach Abzug der Kinderfreibeträge berechnet (§ 3 Abs. 2 SolZG); ihre Soli-Zone liegt bei höheren Einkommen. Alle Werte gelten ohne Kinder.[F-TAX-02]
- Tarif
- Einkommensteuertarif 2026 nach § 32a EStG, Solidaritätszuschlag nach §§ 3, 4 SolZG, geltendes Recht; der Entwurf für 2027 ist nicht berücksichtigt.[F-TAX-01][F-TAX-07]
Grenzsteuersatz ohne Kirchensteuer
- ledig
- zusammen veranlagt
- Soli-Milderungszone: ledig, Paare
Der Grenzsteuersatz steigt nicht stetig. In der Milderungszone des Solidaritätszuschlags wird der Soli auf 11,9 % des Betrags über der Freigrenze begrenzt; jeder zusätzliche Euro Einkommensteuer erhöht ihn dort um 11,9 Cent statt um 5,5 Cent.[F-TAX-02][F-MED-04] Das ergibt 0,42 × 1,119 = 47,00 %.
Grenzsteuersatz mit Kirchensteuer
- ledig, 9 %
- ledig, 8 %
- zusammen, 9 %
- zusammen, 8 %
- Soli-Milderungszone: ledig, Paare
Kirchensteuer beträgt 8 % der Einkommensteuer in Bayern und Baden-Württemberg, sonst 9 %.[F-TAX-05] Gezahlte Kirchensteuer ist als Sonderausgabe abziehbar; die Kurven zeigen deshalb, was ein zusätzlicher Euro Einkommen vor diesem Abzug kostet, also den Satz, den ein zusätzlicher Abzug spart.[F-TAX-06][F-TAX-04]
Die Soli-Zonen im Detail
| Kirchensteuer | Zone ledig (zvE) | Zone zusammen (zvE) | in der Zone | darüber (42-%-Bereich) | ab 277.826 € (ledig) |
|---|---|---|---|---|---|
| keine | 74.969 € – 116.607 € | 149.938 € – 233.214 € | 47,00 % | 44,31 % | 47,48 % |
| 8 % | 74.969 € – 116.607 € | 149.938 € – 233.214 € | 48,72 % | 46,12 % | 49,30 % |
| 9 % | 74.969 € – 116.607 € | 149.938 € – 233.214 € | 48,93 % | 46,34 % | 49,52 % |
Tabelle in 10.000-€-Schritten
Alle 39 Zeilen zeigen
| zvE | ledig | ledig 8 % | ledig 9 % | zusammen | zus. 8 % | zus. 9 % |
|---|---|---|---|---|---|---|
| 20.000 € | 24,7 % | 26,1 % | 26,4 % | 0,0 % | 0,0 % | 0,0 % |
| 30.000 € | 28,2 % | 29,8 % | 30,1 % | 18,8 % | 20,1 % | 20,3 % |
| 40.000 € | 31,7 % | 33,4 % | 33,5 % | 24,6 % | 26,1 % | 26,4 % |
| 50.000 € | 35,1 % | 36,8 % | 37,2 % | 26,4 % | 28,1 % | 28,1 % |
| 60.000 € | 38,6 % | 40,4 % | 40,5 % | 28,2 % | 29,8 % | 30,1 % |
| 70.000 € | 42,0 % | 43,8 % | 44,0 % | 30,0 % | 31,5 % | 31,6 % |
| 80.000 € | 47,0 % | 48,7 % | 49,0 % | 31,6 % | 33,3 % | 33,6 % |
| 90.000 € | 47,0 % | 48,7 % | 49,0 % | 33,4 % | 35,0 % | 35,3 % |
| 100.000 € | 47,0 % | 48,7 % | 49,0 % | 35,2 % | 36,7 % | 37,1 % |
| 110.000 € | 47,0 % | 48,7 % | 49,0 % | 36,8 % | 38,7 % | 38,8 % |
| 120.000 € | 44,3 % | 46,1 % | 46,4 % | 38,6 % | 40,4 % | 40,8 % |
| 130.000 € | 44,3 % | 46,1 % | 46,4 % | 40,4 % | 42,1 % | 42,3 % |
| 140.000 € | 44,3 % | 46,1 % | 46,4 % | 42,0 % | 44,1 % | 44,0 % |
| 150.000 € | 44,3 % | 46,1 % | 46,4 % | 44,8 % | 46,8 % | 46,8 % |
| 160.000 € | 44,3 % | 46,1 % | 46,4 % | 47,0 % | 48,9 % | 48,8 % |
| 170.000 € | 44,3 % | 46,1 % | 46,4 % | 47,0 % | 48,9 % | 48,8 % |
| 180.000 € | 44,3 % | 46,1 % | 46,4 % | 47,0 % | 48,9 % | 48,8 % |
| 190.000 € | 44,3 % | 46,1 % | 46,4 % | 47,0 % | 48,9 % | 48,8 % |
| 200.000 € | 44,3 % | 46,1 % | 46,4 % | 47,0 % | 48,9 % | 48,8 % |
| 210.000 € | 44,3 % | 46,1 % | 46,4 % | 47,0 % | 48,9 % | 48,8 % |
| 220.000 € | 44,3 % | 46,1 % | 46,4 % | 47,0 % | 48,9 % | 48,8 % |
| 230.000 € | 44,3 % | 46,1 % | 46,4 % | 47,0 % | 48,9 % | 48,8 % |
| 240.000 € | 44,3 % | 46,1 % | 46,4 % | 44,3 % | 46,3 % | 46,3 % |
| 250.000 € | 44,3 % | 46,1 % | 46,4 % | 44,3 % | 46,3 % | 46,3 % |
| 260.000 € | 44,3 % | 46,1 % | 46,4 % | 44,3 % | 46,3 % | 46,3 % |
| 270.000 € | 44,3 % | 46,1 % | 46,4 % | 44,3 % | 46,3 % | 46,3 % |
| 280.000 € | 47,5 % | 49,3 % | 49,6 % | 44,3 % | 46,3 % | 46,3 % |
| 290.000 € | 47,5 % | 49,3 % | 49,6 % | 44,3 % | 46,3 % | 46,3 % |
| 300.000 € | 47,5 % | 49,3 % | 49,6 % | 44,3 % | 46,3 % | 46,3 % |
| 310.000 € | 47,5 % | 49,3 % | 49,6 % | 44,3 % | 46,3 % | 46,3 % |
| 320.000 € | 47,5 % | 49,3 % | 49,6 % | 44,3 % | 46,3 % | 46,3 % |
| 330.000 € | 47,5 % | 49,3 % | 49,6 % | 44,3 % | 46,3 % | 46,3 % |
| 340.000 € | 47,5 % | 49,3 % | 49,6 % | 44,3 % | 46,3 % | 46,3 % |
| 350.000 € | 47,5 % | 49,3 % | 49,6 % | 44,3 % | 46,3 % | 46,3 % |
| 360.000 € | 47,5 % | 49,3 % | 49,6 % | 44,3 % | 46,3 % | 46,3 % |
| 370.000 € | 47,5 % | 49,3 % | 49,6 % | 44,3 % | 46,3 % | 46,3 % |
| 380.000 € | 47,5 % | 49,3 % | 49,6 % | 44,3 % | 46,3 % | 46,3 % |
| 390.000 € | 47,5 % | 49,3 % | 49,6 % | 44,3 % | 46,3 % | 46,3 % |
| 400.000 € | 47,5 % | 49,3 % | 49,6 % | 44,3 % | 46,3 % | 46,3 % |
Methodik
- Rechenkern
- Deterministische Berechnung mit einem getesteten Rechenkern, der die Formeln des § 32a EStG in der Fassung für 2026 umsetzt (Grundfreibetrag 12.348 €, 42 % ab 69.879 €, 45 % ab 277.826 €), bei Zusammenveranlagung im Splittingverfahren.[F-TAX-01]
- Gegenrechnung
- Beim Erstellen der Seite wurden 462 Zeilen (alle 5.000 €, ledig und zusammen, Kirchensteuer 0, 8 und 9 %) mit einer zweiten, getrennt geschriebenen Umsetzung der Formeln aus § 32a EStG und §§ 3, 4 SolZG nachgerechnet: Abweichung bei Einkommensteuer, Soli und Kirchensteuer 0 €. Ein Abgleich mit dem Online-Rechner des Bundesfinanzministeriums steht noch aus.
- Solidaritätszuschlag
- 5,5 % der Einkommensteuer oberhalb der Freigrenze von 20.350 € (zusammen 40.700 €), höchstens 11,9 % des übersteigenden Betrags, ohne Kinderfreibeträge.[F-TAX-02]
- Kirchensteuer
- 8 oder 9 % der Einkommensteuer auf das zvE. Die Kappung auf Antrag ist nicht berücksichtigt.[F-TAX-05]
- Grenzsteuersatz
- Zusätzliche Gesamtsteuer zwischen zvE − 500 € und zvE + 500 €, geteilt durch 1.000 €; mit Kirchensteuer je Euro Einkommen vor Kirchensteuerabzug. Das Gesetz rundet Einkommen und Steuer auf volle Euro; über 1.000 € gemessen weicht der Wert dadurch um bis zu 0,2 Prozentpunkte vom exakten Satz ab (am stärksten mit Kirchensteuer). Die Kernergebnisse verwenden deshalb die geschlossene Formel. An Tarifknicken zeigt der Messwert den Mittelwert über den Knick.
- Zonengrenzen
- Durch Suche im Rechenkern bestimmt. Sie weichen um wenige Euro von Näherungen ab, die ohne Rundung rechnen.[F-TAX-03][F-MED-04]
- Nicht enthalten
- Kinder und Kinderfreibeträge, Kirchensteuer-Kappung, Progressionsvorbehalt, Tarifermäßigungen (§ 34 EStG), Abgeltungsteuer auf Kapitalerträge und der Entwurf zur Einkommensteuerreform 2027, der nicht verabschiedet ist.[F-TAX-07]
- Unabhängigkeit
- Die Daten sind reine Tarifrechnung. Der Betreiber verdient an Immobilienverkäufen über steueroptimierung.immo; siehe Offenlegung.
- Keine Sprachmodelle
- Kein Wert in dieser Studie wurde von einem Sprachmodell erzeugt oder geschätzt. Texte entstehen mit KI-Unterstützung.
Daten und Grafiken
grenzsteuersatz-atlas-2026-v1.csv: 2.286 Zeilen, UTF-8, Komma als Trennzeichen, Punkt als Dezimalzeichen, Sätze als Anteil (0,4431 = 44,31 %).
- Grenzsteuersatz 2026 ohne Kirchensteuer: SVG · PNG (mit Nachweis und Lizenz im Bild)
- Grenzsteuersatz 2026 mit Kirchensteuer: SVG · PNG (mit Nachweis und Lizenz im Bild)
Spalten der CSV-Datei
zve_eur- zu versteuerndes Einkommen in Euro nach Abzug aller Sonderausgaben einschließlich der Kirchensteuer, wie im Einkommensteuerrechner des BMF (bei Zusammenveranlagung gemeinsam)
einkommen_vor_kist_eur- zvE plus die als Sonderausgabe abgezogene Kirchensteuer; ohne Kirchensteuer gleich zve_eur
veranlagung- einzeln oder zusammen (Splitting)
kirchensteuer_prozent- 0, 8 oder 9
einkommensteuer_eur- Einkommensteuer nach § 32a EStG 2026 auf zve_eur, ohne Kinder
soli_eur- Solidaritätszuschlag nach §§ 3, 4 SolZG, ohne Kinderfreibeträge
kirchensteuer_eur- Kirchensteuer: Satz × Einkommensteuer
steuer_gesamt_eur- Summe der drei Steuern
durchschnittssatz- Steuer gesamt geteilt durch zve_eur
grenzsteuersatz_zve- zusätzliche Steuer je Euro zvE, gemessen über 1.000 € (zvE ± 500 €)
grenzsteuersatz_effektiv- zusätzliche Steuer je Euro Einkommen vor Kirchensteuerabzug, also einschließlich der Entlastung durch den Sonderausgabenabzug; das ist der Satz, den ein zusätzlicher Abzug spart. Ohne Kirchensteuer gleich grenzsteuersatz_zve
Versionen
- v1 (26.09.2026): Erstveröffentlichung, Tarif 2026.
Zitieren
Kapitalanlage-Wissen: Der Grenzsteuersatz-Atlas 2026 (v1). Grenz- und Durchschnittssteuersätze mit Solidaritätszuschlag und Kirchensteuer. Stand 26.09.2026. https://kapitalanlage-wissen.org/atlas/grenzsteuersatz-2026/ (Lizenz CC BY 4.0)
Belege
- F-TAX-01
2026 gilt der Spitzensteuersatz von 42 % ab 69.879 € zu versteuerndem Einkommen (Ledige), 45 % ab 277.826 €.
§ 32a Abs. 1 und 5 EStG (Fassung für VZ 2026)Primärtext geprüft
- F-TAX-02
Den Soli zahlt nur, wer mehr als 20.350 € Einkommensteuer zahlt (Paare 40.700 €).
SolZG § 3 Abs. 3, § 4Primärtext geprüft
- F-TAX-03
Wer als Lediger über rund 117.000 € zu versteuerndem Einkommen liegt, zahlt den vollen Soli.
Rechnung des Rechenkerns auf Basis der zitierten NormenRechnung auf Basis geprüfter Normen
- F-TAX-04
Jeder zusätzlich abgesetzte Euro spart bei Spitzenverdienern rund 44 bis 49 Cent.
Rechnung: t·(1.055+k)/(1+t·k); Kirchensteuer abziehbar nach § 10 Abs. 1 Nr. 4 EStGRechnung auf Basis geprüfter Normen
- F-TAX-05
Kirchensteuer: 8 % in Bayern und Baden-Württemberg, sonst 9 % der Einkommensteuer.
kirchenfinanzen.de (Kirchensteuerhebesatz); Kappung nach biallo.deSekundärbeleg, Primärtext ausstehend
- F-TAX-06
Gezahlte Kirchensteuer ist als Sonderausgabe abziehbar und mindert das zu versteuernde Einkommen.
§ 10 Abs. 1 Nr. 4 EStGPrimärtext geprüft
- F-MED-04
In der Soli-Übergangszone kostet jeder zusätzliche Euro rund 47 Cent Steuer, mehr als bei deutlich höheren Einkommen.
SolZG § 4 S. 2; Rechnung auf Basis von F-TAX-01/02Rechnung auf Basis geprüfter Normen
- F-TAX-07
Only as „geplant, nicht beschlossen“.
Deloitte Tax NewsGesetzentwurf, nicht in Kraft